Domain holzbauinitiative.de kaufen?
Wir ziehen mit dem Projekt
holzbauinitiative.de um.
Sind Sie am Kauf der Domain
holzbauinitiative.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holzbauinitiative.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
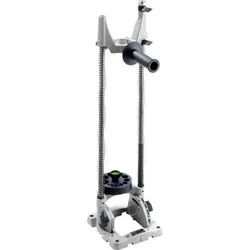
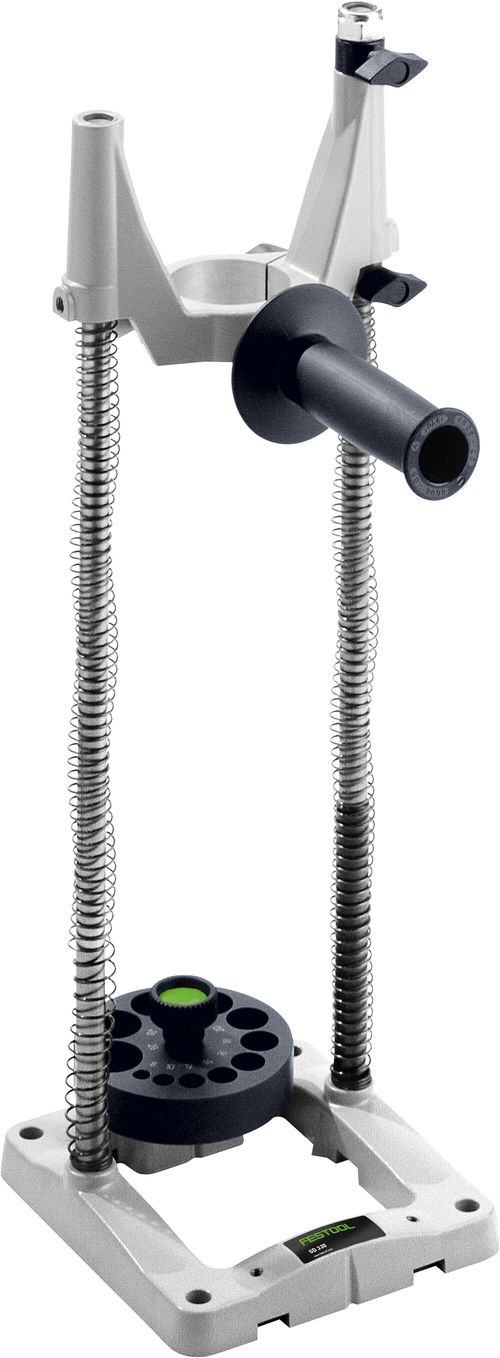
FESTOOL Zimmerei-Bohrständer GD 320Anwendungsschwerpunkte Einsatz im Holzbau für präzise Bohrungen mit Schlangenbohrer Einsatz von Schlangenbohrern bis max. 320mm Maximale Bohrtiefe von 240mm Gute Führung und sichere Handhabung durch zusätzlichen Handgriff am Führungsschlitten, wahlweise in drei Positionen einsetzbar Präzise Bohrerführung durch Führungsteller aus Stahl, austauschbar für unterschiedliche Bohrerdurchmesser Präzise Einstellung der Bohrtiefe durch zwei justierbare Tiefenanschläge Aufnahme sämtlicher Bohrmaschinen mit Spannhals Durchmesser 57mm und 43mm durch serienmäßig eingebauten Reduzierring Passend für für leistungsstarke Bohrmaschinen leichter Lauf durch präzise Führungsstangen und Bronze-Gleitlager im Führungsschlitten sicherer Stand durch rechteckige Grundplatte mit präzise gefräster Auflagefläche Lieferumfang: 2 x Tiefenanschlag, 2 x Parallelanschlag, 1 Bohrerführungsteller für Bohrer Ø8 bis 26mm, 1 Reduzierring Ø57mm / 43mm, im Karton Service all-inclusive. Jetzt neu und fest verbunden mit jedem Festool Werkzeug. --> Mehr erfahren406,61 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Festool Zimmerei-Bohrständer GD 460 AGute Führung und sichere Handhabung durch präzise Führungsstangen und Bronze-Gleitlager im Führungsschlitten und zusätzlichen Handgriff am Führungsschlitten, wahlweise in drei Positionen einsetzbar Präzise Bohrerführung durch zwei justierbare Tiefenanschläge und Führungsteller aus Stahl, austauschbar für unterschiedliche Bohrerdurchmesser Aufnahme sämtlicher Bohrmaschinen mit Spannhals Durchmesser 57 mm und 43 mm durch serienmäßig eingebauten Reduzierring Sicherer Stand durch rechteckige Grundplatte mit präzise gefräster Auflagefläche Stufenlos schwenkbar bis 45° mit Schwenkpunkt der Bohrachse direkt am Anriss Maximale Bohrtiefe von 310 mm, für leistungsstarke Bohrmaschinen Lieferumfang: 2 x Tiefenanschlag 1 Bohrerführungsteller für Bohrer Ø 8 bis 26 mm 2 x Parallelanschlag 1 Reduzierring Ø 57 mm / 43 mm Im Karton599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **

Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
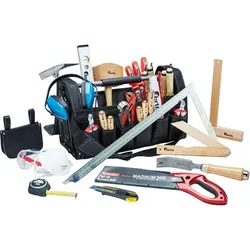
Werkzeugtasche für Zimmerei-AzubisDieses 30-teilige Werkzeugsortiment ist eine umfangreiche Grundausstattung speziell für Auszubildende in Zimmereibetrieben und Bautischler-Handwerk. Viel Stauraum für die Ausrüstung bietet die Transporttasche aus robustem Nylon. Für einen angenehmen Tragekomfort ist die Tasche mit einem stabilen Griff und einem gepolsterten Trageriemen ausgestattet. Der Riemen lässt sich zusätzlich noch in der Länge verstellen. Für einen schnellen Zugriff auf das Werkzeug ist der Taschendeckel mit dem Klettverschluss leicht abzunehmen und sicher zu verschließen. Für die Aufbewahrung von größerem Werkzeug bietet die Tasche 6 Außenfächer und 3 Außentaschen, die zusätzlich einen Klettverschluss haben. Zudem sind Kleinteile in 1 Seitenfach zu verstauen. Für den sicheren Halt von sperrigen Teilen ist die Werkzeugtasche mit umlaufenden Bändern und weiteren Sicherungverschlüssen ausgestattet. Für den Transport der Bandmaße sind 2 zusätzliche Clips angebracht. 30-teiliges Werkzeugsortiment in robuster Tasche Für Zimmerei- und Bautischler-Azubis Robuste Nylon-Tasche mit viel Stauraum Stabiler Tragegriff Verstellbarer Tragegriff mit Polsterung305,89 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
FESTOOL Zimmerei-Bohrständer GD 320Anwendungsschwerpunkte Einsatz im Holzbau für präzise Bohrungen mit Schlangenbohrer Einsatz von Schlangenbohrern bis max. 320mm Maximale Bohrtiefe von 240mm Gute Führung und sichere Handhabung durch zusätzlichen Handgriff am Führungsschlitten, wahlweise in drei Positionen einsetzbar Präzise Bohrerführung durch Führungsteller aus Stahl, austauschbar für unterschiedliche Bohrerdurchmesser Präzise Einstellung der Bohrtiefe durch zwei justierbare Tiefenanschläge Aufnahme sämtlicher Bohrmaschinen mit Spannhals Durchmesser 57mm und 43mm durch serienmäßig eingebauten Reduzierring Passend für für leistungsstarke Bohrmaschinen leichter Lauf durch präzise Führungsstangen und Bronze-Gleitlager im Führungsschlitten sicherer Stand durch rechteckige Grundplatte mit präzise gefräster Auflagefläche Lieferumfang: 2 x Tiefenanschlag, 2 x Parallelanschlag, 1 Bohrerführungsteller für Bohrer Ø8 bis 26mm, 1 Reduzierring Ø57mm / 43mm, im Karton Service all-inclusive. Jetzt neu und fest verbunden mit jedem Festool Werkzeug. --> Mehr erfahren406,61 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Festool Zimmerei-Bohrständer GD 460 AGute Führung und sichere Handhabung durch präzise Führungsstangen und Bronze-Gleitlager im Führungsschlitten und zusätzlichen Handgriff am Führungsschlitten, wahlweise in drei Positionen einsetzbar Präzise Bohrerführung durch zwei justierbare Tiefenanschläge und Führungsteller aus Stahl, austauschbar für unterschiedliche Bohrerdurchmesser Aufnahme sämtlicher Bohrmaschinen mit Spannhals Durchmesser 57 mm und 43 mm durch serienmäßig eingebauten Reduzierring Sicherer Stand durch rechteckige Grundplatte mit präzise gefräster Auflagefläche Stufenlos schwenkbar bis 45° mit Schwenkpunkt der Bohrachse direkt am Anriss Maximale Bohrtiefe von 310 mm, für leistungsstarke Bohrmaschinen Lieferumfang: 2 x Tiefenanschlag 1 Bohrerführungsteller für Bohrer Ø 8 bis 26 mm 2 x Parallelanschlag 1 Reduzierring Ø 57 mm / 43 mm Im Karton599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mafell Zimmerei-Handkreissäge MKS 185 EcFür optimales Handling und bessere Kontrolle ist die Zimmerei-Handkreissäge mit Sanftanlauf, konstanter Drehzahl unter Last, Drehzahlabsenkung und Überlastschutz ausgestattet. Das leicht bedienbare Anschlagsystem, die geringe Lärmemission sowie die fernbedienbare Pendelschutzhaube erleichtern deutlich ihre Arbeit. Die leichtgängige Höhenverstellung mit sehr gut ablesbarer Skalierung und eine effektive Bremse stehen für einwandfreie Schnittergebnisse und optimale Bediensicherheit. Einsatzgebiete: Quer- und Längsschnitte Schrägschnitte bis 60° Allgemeine Abbundarbeiten Materialeinsatz z. B.: Vollholz, Leimbinder, Dämmstoff, Sandwichplatten Lieferumfang: 1 Sägeblatt-HM 450 x 2,5 / 4,2 x 30 mm, Z 20 (WZ), für universellen Einsatz in Holz 1 Sechskantschlüssel 6 mm 1 Parallelanschlag 1 Anschlussleitung 10 m4758,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.